Mobiles Bezahlen - Sparkasse
- 4,6
- Bewertung
- 5.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Im Alltag merke ich den Wert einer Bezahl-App meist nicht an ihrer Oberfläche, sondern daran, ob sie mich an der Kasse ohne Umwege ans Ziel bringt. Genau daran messe ich Mobiles Bezahlen - Sparkasse: Ich möchte das Telefon zur Hand nehmen, bezahlen und anschließend sicher wissen, dass der Einkauf erledigt ist. Als Finanz-App von S-Payment GmbH richtet sie sich an Menschen, die eine Sparkassen-Lösung für diesen Ablauf suchen. Meine Einschätzung ist positiv, solange man sie als bequeme zusätzliche Zahlungsart versteht und nicht als Garantie, dass jedes Smartphone und jedes Terminal immer reibungslos zusammenspielen.
Die App ist kostenlos. Ihre durchschnittliche Bewertung liegt bei 4,6, basierend auf rund 105.000 Bewertungen; mehr als 5 Millionen Installationen zeigen, dass mobiles Bezahlen für viele Sparkassenkundinnen und Sparkassenkunden zum Alltag gehört. Ich würde daraus aber nicht ableiten, dass sie für alle passt. Wer Karten unterschiedlicher Banken in einer einzigen Wallet bündeln will oder lieber ganz ohne Telefon bezahlt, sollte die eigenen Gewohnheiten und die verfügbaren Alternativen zuerst abgleichen.
Vom eingerichteten Telefon bis zur Zahlung an der Kasse
Ich beginne bei der Voraussetzung, die im Alltag oft untergeht: Das Telefon muss bereits für den eigenen Sparkassen-Zahlungsweg eingerichtet sein, bevor es an der Kasse schnell gehen soll. In diesem Abschnitt geht es darum, wie ich den Übergang vom vorbereiteten Gerät zum tatsächlichen Bezahlmoment einschätze – und weshalb ein ruhiger erster Test mehr aussagt als ein Versuch unter Zeitdruck.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Der entscheidende Moment ist nicht die Einrichtung, sondern die Kasse
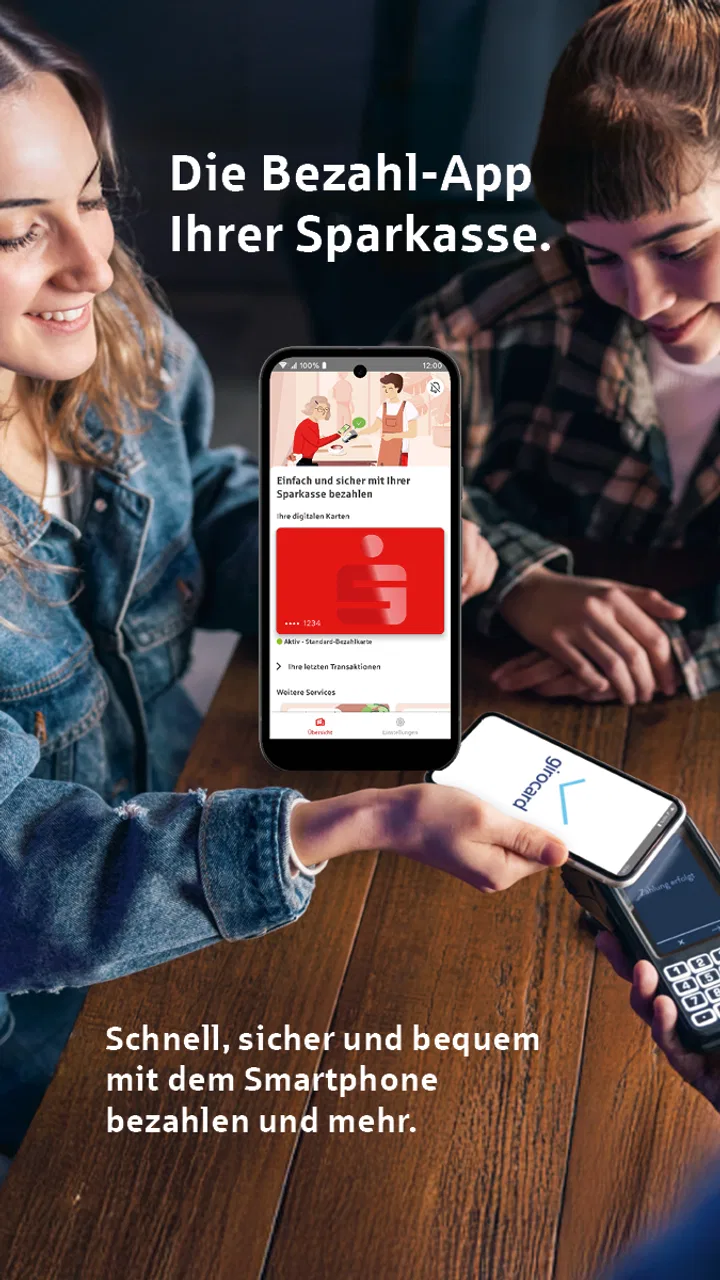
Im normalen Ablauf ist der Vorteil schnell verständlich. Das Smartphone ist ohnehin griffbereit, und statt nach der Karte zu suchen, kann ich den Bezahlvorgang direkt am Terminal anstoßen. Gerade bei einem kurzen Einkauf, einem Kaffee oder einer Fahrt durch die Stadt fühlt sich das angenehm direkt an. Der Nutzen entsteht dabei weniger durch eine spektakuläre Zusatzfunktion als durch das Wegfallen eines kleinen, aber wiederkehrenden Handgriffs.
Wichtig ist, zwischen der App selbst und dem gesamten Zahlungsvorgang zu unterscheiden. Die Anwendung kann die digitale Geldbörse bereitstellen, aber die erfolgreiche Zahlung wird auch vom Terminal des Händlers, vom eingerichteten Zahlungsmittel und vom Smartphone beeinflusst. Wenn eines dieser Elemente nicht passt, hilft eine schön aufgeräumte Oberfläche allein nicht weiter. Ich würde deshalb vor dem ersten regelmäßigen Einsatz einen kleinen Einkauf machen, bei dem eine alternative Zahlungsart noch verfügbar ist.
Ein realistisches Beispiel: Ich gehe morgens nur mit dem Telefon aus dem Haus, kaufe auf dem Weg zur Arbeit etwas und möchte an der Kasse nicht erst das Portemonnaie öffnen. In diesem Szenario spielt die App ihre Stärke aus. Schwieriger wird es, wenn der Akku knapp ist, das Telefon gerade neu gestartet wurde oder die Verbindung in einem Gebäude schwankt. Dann sollte man nicht erst an der Kasse herausfinden, ob der persönliche Ablauf zuverlässig funktioniert.
Verbindung: hilfreich bei Vorbereitung, nicht als Versprechen für jeden Kassiervorgang
Bei mobilen Zahlungen denken viele zuerst an die Internetverbindung. In der Praxis ist die wichtigere Frage oft, ob die digitale Zahlungsfunktion bereits sauber eingerichtet ist und das Gerät im entscheidenden Moment korrekt reagiert. Ich würde mich jedoch nicht darauf verlassen, dass jede Situation bei schlechter oder fehlender Verbindung identisch funktioniert. Die App und die beteiligten Zahlungssysteme können unterschiedliche Anforderungen haben, und diese hängen auch von der konkreten Konfiguration ab.
Mein praktischer Rat ist deshalb einfach: Die Einrichtung und ein erster Test sollten in einer stabilen Umgebung stattfinden, nicht erst im Funkloch am Bahnhof. Wer regelmäßig in Kellergeschäften, großen Hallen oder ländlichen Regionen einkauft, sollte zusätzlich eine physische Karte oder eine andere vereinbarte Zahlungsoption dabeihaben. Das ist kein Vorwurf an diese konkrete App, sondern eine vernünftige Absicherung bei jeder mobilen Zahlungsart.
Besonders nützlich ist eine kurze Routine vor dem Verlassen der Wohnung. Ich prüfe, ob das Smartphone ausreichend geladen ist, ob die gewünschte Zahlungsfunktion aktiv ist und ob ich für einen unerwarteten Abbruch eine Alternative dabeihabe. Diese drei Sekunden Vorbereitung sind unscheinbar, vermeiden aber genau die peinlichen Situationen, in denen die Schlange hinter einem länger wird.
Unterwegs zeigt sich, ob die Lösung zu den eigenen Gewohnheiten passt
Die App passt am besten zu Menschen, die ihr Smartphone ohnehin als zentralen Alltagsgegenstand verwenden. Wer häufig mit leichtem Gepäck unterwegs ist, kurze Wege macht oder beim Bezahlen möglichst wenig aus der Tasche holen möchte, bekommt einen nachvollziehbaren Komfortgewinn. Auch für Personen, die ihre physische Karte nicht ständig in der Hand tragen möchten, kann die digitale Geldbörse eine praktische Ergänzung sein.
Weniger überzeugend ist sie für Nutzer, die bewusst ohne Smartphone bezahlen möchten. Ein Telefon kann verloren gehen, beschädigt werden, leer sein oder im falschen Moment nicht entsperrt werden. Die digitale Variante ersetzt daher für mich nicht automatisch jede andere Zahlungsform. Ich sehe sie eher als bequeme zusätzliche Möglichkeit, nicht als Grund, die klassische Karte vollständig abzuschaffen.
Bei Reisen oder häufig wechselnden Zahlungssituationen würde ich außerdem genauer auf die eigene Sparkassen-Konfiguration achten. Die App ist auf mobiles Bezahlen ausgerichtet, aber der persönliche Nutzen hängt davon ab, welches Konto beziehungsweise welche Karte verwendet werden kann und wie die Zahlung am jeweiligen Ort akzeptiert wird. Wer eine sehr breite Auswahl an Banken, Karten und internationalen Diensten in einer einzigen Anwendung bündeln möchte, findet bei einer universellen Wallet unter Umständen den passenderen Ansatz.
Wenn die Zahlung scheitert: ruhig bleiben und systematisch prüfen
Der unangenehmste Moment ist nicht die Einrichtung, sondern eine abgelehnte Zahlung vor anderen Menschen. In so einer Situation würde ich nicht sofort mehrfach dieselbe Aktion wiederholen. Zuerst sollte man prüfen, ob das Terminal überhaupt für kontaktlose Zahlungen bereit ist, ob das Smartphone richtig positioniert wurde und ob die gewünschte Zahlungsart am Gerät aktiv war. Danach lohnt sich ein zweiter Versuch nur, wenn die Ursache plausibel behoben wurde.
Wenn das nicht hilft, ist eine alternative Karte oder eine andere Zahlungsart die schnellste Lösung. Anschließend kann man in Ruhe klären, ob das Problem am Terminal, an der Verbindung, am Gerät oder an der Einrichtung lag. Diese Reihenfolge ist praktischer, als mitten an der Kasse Einstellungen zu verändern. Sie schützt außerdem davor, versehentlich mehrere Zahlungsversuche auszulösen, deren Status man anschließend erst nachvollziehen muss.
Ein weiterer sinnvoller Schritt ist, nach einem ungewöhnlichen Abbruch nicht nur auf den Kassenbon zu schauen. Ich würde auch den Kontostand beziehungsweise die Umsatzanzeige prüfen, bevor ich eine Zahlung sofort erneut ausführe. Das ist besonders dann wichtig, wenn das Terminal eine Fehlermeldung zeigt, der Vorgang aber möglicherweise trotzdem verarbeitet wurde. Bei Unklarheiten sollte man die üblichen Supportwege der eigenen Sparkasse nutzen, statt die App vorschnell zu löschen und neu einzurichten.
Die richtige Vorbereitung spart mehr Zeit als jede spontane Fehlersuche
Ein unterschätzter Vorteil ist, dass man die App nicht erst im Stress kennenlernen muss. Ich empfehle, die Einrichtung zu einem ruhigen Zeitpunkt vorzunehmen und danach einen kleinen, überschaubaren Test zu machen. Dabei sollte man sich merken, welche Aktion am eigenen Smartphone den Zahlungsvorgang startet und wie man erkennt, ob die Zahlung tatsächlich angenommen wurde. Der konkrete Ablauf kann je nach Gerät und Systemeinstellung unterschiedlich wirken, deshalb ist die persönliche Probe wertvoller als eine allgemeine Anleitung.
Auch nach einem Gerätewechsel würde ich nicht davon ausgehen, dass alles automatisch genauso funktioniert wie zuvor. Das neue Telefon, die Sicherheitsabfrage und die hinterlegte Zahlungsumgebung sollten vor dem ersten wichtigen Einsatz geprüft werden. Wer das alte Gerät verkauft, weitergibt oder zurücksetzt, sollte außerdem vorher seine digitalen Zahlungsfunktionen sauber entfernen beziehungsweise übertragen. So bleibt die App nicht nur bequem, sondern auch organisatorisch unter Kontrolle.
Für den ersten Test wähle ich am liebsten einen gewöhnlichen Einkauf und keinen Moment, in dem ich es eilig habe. So kann ich herausfinden, wie mein eigenes Gerät reagiert, ohne an der Kasse unter Zeitdruck Einstellungen zu suchen. Nach einem erfolgreichen Versuch weiß ich außerdem besser, woran ich eine abgeschlossene Zahlung erkenne. Das ist eine kleine, aber konkrete Vorbereitung, die im Alltag mehr bringt als ein spontaner Test auf dem Weg zu einem wichtigen Termin.
Datensparsamer Umgang beginnt bei der eigenen Nutzung
Bei Finanz-Apps achte ich nicht nur darauf, ob das Bezahlen funktioniert, sondern auch darauf, wie bewusst ich die Anwendung verwende. Ich öffne sie nicht aus Langeweile, ändere keine Einstellungen während eines laufenden Einkaufs und installiere Updates nicht erst unmittelbar vor einer wichtigen Reise. Die aktuelle Version 7.1.3 ist ein guter Anlass, die App auf dem eigenen Gerät auf dem neuesten verfügbaren Stand zu halten, ohne daraus eine Garantie für jede individuelle Konfiguration abzuleiten.
Für einen datensparsamen Alltag hilft vor allem eine klare Trennung: Die App sollte nur das tun, wofür ich sie brauche, während ich Benachrichtigungen und Geräteeinstellungen so auswähle, dass sensible Informationen nicht unnötig auf dem Sperrbildschirm erscheinen. Welche Optionen das eigene Smartphone bietet, hängt vom Betriebssystem ab. Deshalb würde ich die Anzeige von Zahlungs- oder Kontohinweisen direkt in den Systemeinstellungen kontrollieren und nicht nur innerhalb der App.
Das Minimum an Schutz ist ein sicher eingerichtetes Smartphone. Eine Bildschirmsperre, aktuelle Systemsoftware und ein vorsichtiger Umgang mit öffentlichen Geräten oder fremden Ladekabeln gehören für mich genauso dazu wie die App selbst. Mobiles Bezahlen ist bequem, aber die Sicherheit endet nicht an der Oberfläche der digitalen Geldbörse. Wer sein Telefon mit anderen teilt oder häufig unbeaufsichtigt liegen lässt, sollte besonders streng darauf achten, welche Zugriffe möglich sind.
Für wen die App eine gute Wahl ist
Ich würde Mobiles Bezahlen - Sparkasse vor allem Sparkassenkundinnen und Sparkassenkunden empfehlen, die regelmäßig mit dem Smartphone bezahlen möchten und keine zusätzliche, komplizierte Lösung suchen. Der kostenlose Zugang senkt die Einstiegshürde, und die breite Verbreitung mit über 5 Millionen Installationen zeigt, dass die Anwendung für viele alltägliche Nutzungssituationen gedacht ist. Die Altersfreigabe USK ab 0 Jahren beschreibt die allgemeine Einstufung der App, sagt aber nichts darüber aus, welche Kontoberechtigungen oder Voraussetzungen für eine konkrete Zahlungsnutzung gelten.
Gut passt sie auch zu Menschen, die eine physische Karte weiterhin als Reserve behalten, aber im Alltag lieber das Telefon verwenden. Diese Kombination ist aus meiner Sicht stärker als ein kompromissloser Umstieg. Das Smartphone übernimmt die schnellen Standardkäufe, während die Karte bei leerem Akku, einem technischen Problem oder einem Händler ohne passende Akzeptanz einspringt.
Besonders sinnvoll finde ich diese Aufteilung für wiederkehrende kleine Besorgungen: Das Telefon ist die schnelle erste Wahl, die Karte bleibt an einem festen Platz als Rückfallebene. So muss man nicht bei jedem Einkauf neu überlegen, welche Zahlungsart gerade am bequemsten ist, und ist trotzdem nicht völlig von einem einzelnen Gerät abhängig. Für gelegentliche Nutzer ist die App ebenfalls interessant, sofern sie die Einrichtung vor dem ersten Einsatz erledigen und nicht erst unterwegs damit beginnen.
Wann eine andere Lösung besser sein kann
Ich würde die App nicht als erste Wahl sehen, wenn die eigene Bankverbindung nicht zur Sparkassen-Umgebung passt oder wenn mehrere unterschiedliche Karten möglichst flexibel zusammengeführt werden sollen. Dann kann eine systemweite Wallet des Smartphones oder eine andere bankenübergreifende Lösung praktischer sein. Auch wer bewusst möglichst wenig vom Smartphone abhängig sein möchte, fährt mit einer klassischen Karte besser.
Ein weiterer Punkt ist die Erwartung an die Kontrolle. Wer eine sehr ausführliche Finanzverwaltung, Budgetplanung oder Analyse persönlicher Ausgaben sucht, sollte keine vollwertige Haushaltsbuch-App erwarten. Der Kern dieser Anwendung liegt im mobilen Bezahlen, nicht in einer umfassenden Finanzplanung. Genau diese Konzentration kann angenehm sein, wirkt aber für Nutzer mit weitergehenden Verwaltungswünschen auch begrenzend.
Im Vergleich zu einer physischen Karte tauscht man hier einen vertrauten Gegenstand gegen den Komfort eines ohnehin mitgeführten Telefons. Gegenüber einer allgemeinen Smartphone-Wallet liegt der mögliche Vorteil vor allem darin, dass die Lösung auf den Sparkassen-Zahlungsalltag zugeschnitten ist; wer dagegen Anbieter mischt oder eine zentrale Kartenübersicht erwartet, sollte die eigene Geräte-Wallet prüfen. Entscheidend ist nicht, welche Variante abstrakt moderner wirkt, sondern welche tatsächlich zu den eigenen Karten und Einkaufsorten passt.
Mein Urteil nach dem Blick auf Verbindung und Alltag
Mobiles Bezahlen - Sparkasse ist für mich eine praktische, klar umrissene Finanz-App: Sie macht das Smartphone zur digitalen Geldbörse und kann kurze Bezahlvorgänge spürbar vereinfachen. Ihre Stärke liegt nicht darin, jede mögliche Zahlungssituation abzudecken, sondern darin, den gewohnten Sparkassen-Zahlungsweg in den mobilen Alltag zu bringen. Der Entwickler S-Payment GmbH konzentriert sich damit auf einen konkreten Nutzen, der für die passende Zielgruppe sofort verständlich ist.
Die wichtigste Einschränkung bleibt die Abhängigkeit vom gesamten Umfeld. Eine schwache Verbindung, ein leerer Akku, ein ungeeignetes Terminal oder eine nicht vollständig vorbereitete Gerätekonfiguration können den Komfort schnell in zusätzliche Arbeit verwandeln. Deshalb lautet mein klarer Rat: Nutze die App als schnelle Hauptoption, aber behalte eine verlässliche Reserve für den Ausnahmefall. Wer diese Grenze akzeptiert und die Einrichtung einmal in Ruhe testet, bekommt eine kostenlose mobile Bezahlmöglichkeit, die sich im Alltag sehr angenehm anfühlen kann.
Für mich ist sie damit eine Empfehlung für Sparkassenkunden mit aktuellem Smartphone, realistischer Erwartung an mobile Zahlungen und Bereitschaft, die eigene Verbindung sowie die Gerätebereitschaft im Blick zu behalten. Wer dagegen maximale Bankenfreiheit, umfangreiche Finanzanalyse oder völlige Unabhängigkeit vom Telefon verlangt, sollte eine andere Wallet oder die klassische Karte als bessere Lösung betrachten.
Häufig gestellte Fragen zu Mobiles Bezahlen - Sparkasse
01Was ist Mobiles Bezahlen - Sparkasse?
Mobiles Bezahlen - Sparkasse ist eine App, die es Kunden ermöglicht, mit ihrem Smartphone kontaktlos zu bezahlen. Die App ist für Android und iOS verfügbar und bietet eine einfache Möglichkeit, Zahlungen im Geschäft sicher und schnell abzuwickeln. Nutzer können ihre Sparkassen-Karten in der App hinterlegen und mit nur einem Tap bezahlen.
02Wie sicher ist die Mobiles Bezahlen - Sparkasse App?
Die Sicherheit steht bei der Mobiles Bezahlen - Sparkasse App an oberster Stelle. Die App verwendet moderne Verschlüsselungstechniken und biometrische Sicherheitsfunktionen wie Fingerabdruck oder Gesichtserkennung, um unbefugten Zugriff zu verhindern. Zudem werden keine Kartendaten auf dem Gerät gespeichert, was zusätzliche Sicherheit bietet.
03Welche Geräte sind mit der Mobiles Bezahlen - Sparkasse App kompatibel?
Die Mobiles Bezahlen - Sparkasse App ist mit den meisten Android- und iOS-Geräten kompatibel. Für Android-Nutzer wird mindestens die Version 6.0 benötigt, während iOS-Nutzer mindestens die Version 12.0 benötigen. Zudem muss das Gerät NFC-fähig sein, um die kontaktlosen Zahlungen zu unterstützen.
04Gibt es Gebühren für die Nutzung der Mobiles Bezahlen - Sparkasse App?
Die Nutzung der Mobiles Bezahlen - Sparkasse App ist für Kunden der Sparkasse in der Regel kostenlos. Es können jedoch je nach Kontomodell oder Kartentyp Gebühren anfallen. Es ist ratsam, sich bei der eigenen Sparkasse über mögliche Kosten zu informieren, bevor die App genutzt wird.
05Wie füge ich eine Karte zur Mobiles Bezahlen - Sparkasse App hinzu?
Um eine Karte zur Mobiles Bezahlen - Sparkasse App hinzuzufügen, öffnen Sie die App und wählen Sie die Option "Karte hinzufügen". Folgen Sie den Anweisungen, um Ihre Sparkassen-Karte zu registrieren. Die App führt Sie durch die notwendigen Schritte, einschließlich der Eingabe von Kartendetails und einer Sicherheitsüberprüfung.
Vorteile
- Einfache und schnelle Einrichtung.
- Unterstützt viele Banken und Karten.
- Hohe Sicherheitsstandards.
- Benutzerfreundliche Oberfläche.
- Offline-Zahlungen möglich.
Nachteile
- Nur in Deutschland verfügbar.
- Benötigt NFC-fähiges Gerät.
- Nicht alle Händler akzeptieren.
- Manchmal langsamer Support.
- Keine Rückerstattungsoption.

Mobiles Bezahlen - Sparkasse
Galerie